Nel mondo del trasporto merci c’è una confusione che, ancora oggi, crea aspettative sbagliate, tensioni commerciali e contenziosi inutili: chi paga cosa quando la merce si danneggia?
Capire quando opera la responsabilità del vettore e quando invece interviene l’assicurazione merci trasportate è fondamentale, soprattutto per le aziende di trasporto e logistica. Facciamo ordine.
La responsabilità vettoriale: cosa copre davvero
Quando un’azienda di trasporto riceve la merce in carico per eseguire un trasporto, assume una responsabilità ben precisa, regolata da leggi e convenzioni nazionali e internazionali.
Questa responsabilità del vettore non riguarda il valore commerciale della merce, ma è limitata per legge. Nel trasporto nazionale, l’indennizzo viene calcolato in euro al chilo. Nel trasporto internazionale, l’indennizzo resta limitato e comunemente si parla spesso di circa 10 euro al chilo.
Questo significa una cosa molto semplice, ma spesso ignorata: anche se la merce vale 100.000 euro, il vettore non risponde per quel valore, ma solo entro i limiti previsti dalla normativa.
La polizza di responsabilità vettoriale, o polizza RC vettoriale, serve esclusivamente a coprire questa responsabilità limitata, non il valore commerciale del carico.
Il sinistro e il problema che nasce sempre
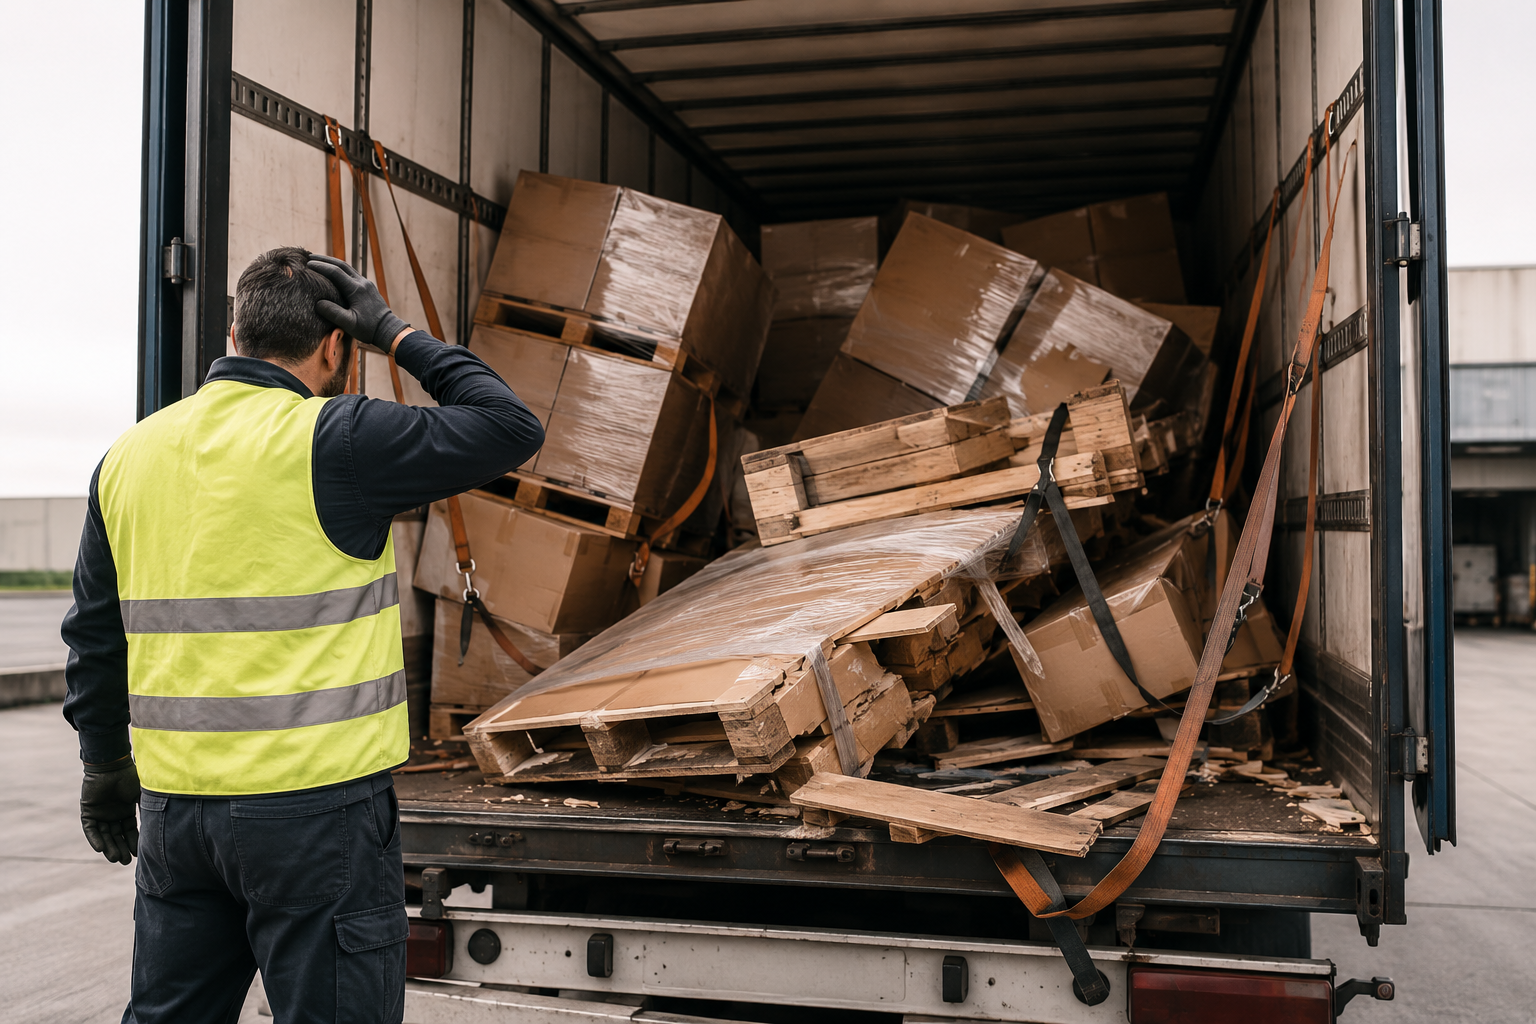
Quando succede un sinistro nel trasporto merci, la merce si danneggia e il committente, o il proprietario della merce, chiede il rimborso del valore effettivo del carico.
Dal punto di vista giuridico, quella richiesta non è dovuta automaticamente al trasportatore.
Dal punto di vista commerciale, però, la pressione è fortissima:
“La merce te l’ho affidata io”
“Se non mi rimborsi, non lavoriamo più insieme”
Ed è qui che molti trasportatori cercano una soluzione assicurativa che copra il valore reale della merce.
La polizza merci trasportate “per conto”: attenzione all’equivoco
Molti trasportatori stipulano una polizza merci trasportate per conto, o una polizza merci per conto, pensando che serva a coprire il valore reale della merce in caso di sinistro.
Ma qui nasce l’equivoco.
Nella grande maggioranza dei casi, queste polizze contengono una clausola chiave, spesso sottovalutata: l’assicuratore indennizza solo nei limiti della responsabilità del vettore, fatto salvo che il trasportatore abbia ricevuto uno specifico mandato scritto ad assicurare la merce per conto del proprietario.
Tradotto in modo brutale ma onesto: senza un mandato scritto, quella polizza non paga il valore della merce.
Quindi quando paga davvero l’assicurazione merci?
L’assicurazione merci trasportate paga il valore effettivo del carico solo se esiste un mandato chiaro e scritto, il trasportatore è stato incaricato formalmente di assicurare la merce e il premio è stato calcolato in funzione del valore reale del bene trasportato.
In assenza di questi elementi, la polizza non sostituisce la responsabilità vettoriale, non tutela il trasportatore dalle richieste commerciali e non protegge il valore della merce.
Il punto chiave da ricordare
La responsabilità vettoriale è limitata per legge. La polizza RC vettoriale copre solo quella responsabilità. La polizza merci trasportate per conto non è automatica. Senza mandato scritto, il valore reale della merce resta scoperto. E quando succede il sinistro, scoprirlo dopo è sempre troppo tardi.
Conclusione
Nel trasporto merci non basta avere una polizza. Serve capire che cosa copre davvero e in quali condizioni.
Chi trasporta deve sapere che responsabilità non significa valore commerciale e che l’assicurazione giusta va costruita prima, non spiegata dopo un sinistro.